11月10日,电池级碳酸锂现货报价9.11万元/吨,广期所期货结算价8.8万元/吨,连续第六个月下跌,较5月高点跌去近六成。
这一年,锂价先是被quot;抢出口quot;订单推上20万元的高点,又在矿山复产与需求透支的双重挤压下一路下探——上一轮周期积攒的暴利,正在被重新定价。
上游矿山的暴利时代落幕了,但下游电池厂并没有等来利润的春天:龙头宁德时代三季度增收不增利,二线厂商仍在亏损边缘。横在中间的,是高价买来的库存、过时的合同,和一场无法避免的价格战。
一条quot;倒Vquot;曲线:半年,从山顶跌回山脚
10日广州期货交易所的行情屏上,碳酸锂期货主力合约报88000元/吨,单日下跌1.96%;同一天,现货市场上电池级碳酸锂的报价是91100元/吨,比前一天又便宜了1000元。
现货比期货贵,此行情下愿意为quot;马上提货quot;多付钱的人不少,说明当下还未到恐慌阶段。过去半年,这两个价格手拉手往下走,已经连跌了六个月。
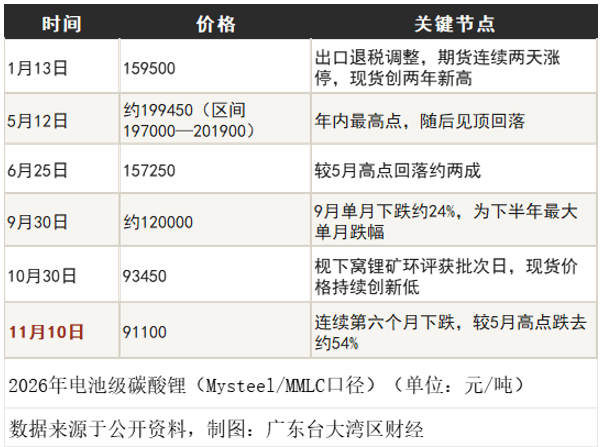
把时间拉长看,今年的锂价画出一座陡峭的山峰:1月初还在11.94万元,5月13日冲上20.98万元的顶点,随后一路下滑,不到半年跌去约58%。眼下8.8万元的价格,不仅远低于年初,也已经贴近许多矿山的成本线。
这不是碳酸锂第一次腰斩。2022年11月,它曾冲上约56万元/吨的历史高点;2023年底跌到10万元,2024年滑向7万元,2025年6月一度跌破6万元。这一轮从20万元跌回9万元,可谓是同一轮疯狂扩产之后的第二次深度挤泡沫。
市场关注的焦点,不只是跌了多少,还有怎么跌的。在10月12日,高盛发布报告判断,全球锂市场将从短缺转向过剩,当天期货主力单日便大跌超10%;中信证券10月还判断四季度价格在10万—15万元之间,一个月后就被跌穿。
先动的永远是预期,跟着跌的是实货——两个价格一起下台阶,除了市场的不安情绪以外,更是实打实的供需环境在恶化。
价格压不住:矿山复产,需求或被提前透支
先看供给这头。压垮价格的最后一根稻草,或许来自江西宜春的一座矿山。10月30日,宜春市生态环境局批复了枧下窝锂矿的环保审批。这座矿山已经停产14个多月,是全球规模最大的锂云母矿之一。
2025年6月,国家审计署发现宜春有8宗锂矿以quot;陶瓷土矿quot;的名义规避上级审批,随后新《矿产资源法》实施,锂被列为战略矿种,采矿手续必须重办。去年8月采矿证到期后,矿山停产,证照逐项重走。如今审批终于通过,据报道,矿山预计11月下旬恢复满产。
花旗估计,它满负荷生产后每年可产出约10万吨碳酸锂,折算到月约8000余吨,相当于全国单月锂产量的8%左右。一座矿恢复供货就足以牵动国内碳酸锂价格。
供给增加的不止这一处。澳大利亚、津巴布韦、尼日利亚的矿山也在同步放量。
江西新能源科技职业学院新能源汽车技术研究院院长张翔也向大湾区财经表示,近期,澳大利亚锂辉石和津巴布韦锂矿石批量抵达国内,此前锂矿货源紧张的局面已明显缓解,预计全球锂原材料供给还将进一步增加。
张翔还提到,国内多条锂矿产线开始放量,青海盐湖提锂产能持续爬坡,产量同比大幅增长;锂辉石一体化冶炼产能稳步释放;江西宜春锂云母矿复产预期也在逐步兑现。
价格跌成这样,产量为什么还在涨?重要原因之一和提炼成本有关,首先提炼碳酸锂原料成本天差地别,从盐湖卤水里提取最便宜,用自有矿山次之,从市场上高价买矿石来冶炼的最贵。价格一跌,最贵的那批工厂先亏本,陆续停掉;便宜的矿山照样满负荷生产,还趁机抢占市场份额。所以行业喊亏和总产量增加可以同时成立。
那些只有在价格够高时才赚钱的边际产能,它们决定着价格的下限:价格一旦跌破其成本线,供给自己就会收缩,高价成本产能才会自动退出。
其次需求端没有崩塌,只是不够热。中国汽车动力电池产业创新联盟的数据显示,今年前三季度,储能电池销量增长111.8%,翻了一倍还多;装在电动车上的动力电池增长38.2%,出口增长54.7%。储能,也就是帮电网存电放电的巨型quot;充电宝quot;成了唯一还在猛跑的市场。
但旺季的成色正在变淡,机构测算,11月国内锂电池排产环比仅增长约1%,多数电池厂选择先消耗手里的原料库存、推迟采购,宁可少接单,也不在跌势里囤货。
需求降温也和政策相关。今年4月起,电池出口退税率从9%降到6%,2027年起取消。海外客户为了锁住这点优惠,提前下了大量订单,等于把明年的需求搬到了今年上半年,这正是1月价格暴涨的导火索。等到四季度订单退潮,需求自然显得疲软。
供给在放量,需求被透支,两头同时发力,价格自然压不住。
悖论:锂价跌了,电池厂为什么反而不赚钱
按最朴素的逻辑,原料降价,做电池的应该获利。
但三季报给出了相反的答案。行业龙头宁德时代第三季度营收1652亿元,增长58.58%,归母净利润却只增长14.54%,单季毛利率同比下滑超过5个百分点;国轩高科第三季度亏损5.37亿元;欣旺达Q3归母净利润0.11亿。锂价跌了半年,电池厂的日子反而更紧了。
首先,电池收入端跟着最新价格走,成本端却被两个多月前的高价锁死。
在电池售价里通常有quot;原料价格联动quot;条款:锂价跌了,客户很快要求降价。可工厂仓库里的原料,是两个月前按高价买的,售价按今天的行情算,成本按两个月前的行情算,两头一挤,毛利就没了。再通俗一点说,就是产品收入端跟着下跌的最新价格走,原料成本端却被两个多月前的高价锁死了。
其次是库存的时间差。宁德时代三季度末的存货高达1448亿元,比年初多了53%,仅第三季度,就因存货跌价计提了17.1亿元的损失,仓库里那批高价买来的原料和半成品,账面价值缩水了17亿元。涨价时,库存是升值的资产,跌价时,库存就是每天都在漏水的窟窿。
此外,前两年储能行业抢着上项目,招标拼的是低价,电池厂为了拿订单,签下了一批价格很低的“长协” ,如今正在集中交付,交付高峰撞上跌价,直接拖累当期毛利。再叠加2026年9月1日起按2%开征锂离子蓄电池消费税、出口退税减少、利润被三面夹击。
但把时间拉长,好处是真实的。有机构粗略测算,碳酸锂每下跌1万元/吨,每度电的电池成本大约能降低60—70元,从20万元跌到9万元,相当于把电池的原料成本削掉近两成。
8万元是不是底?底之下,谁疼谁赚
短期看,成本线托底,最先撑不住的正是上游矿企。
据大越期货碳酸锂产业链测算,以外购澳大利亚SC6.0锂辉石精矿为原料,国内冶炼厂生产1吨电池级碳酸锂的完全成本约8万—8.5万元/吨,该成本包含锂精矿到岸采购成本、辅料、能源、人工及产线折旧。该测算值随锂精矿长协价格动态变动,当碳酸锂现货价格落在9.11万元/吨附近时,大量外购矿锂盐厂毛利空间被显著压缩,部分二线企业进入亏损区间。
这或许是业内普遍把8万元看作这一轮价格触底的原因,跌破它,供给自己会收缩。
中期看,供给的压力还没释放完。枧下窝预计11月下旬满产,年内就能多出约1万吨碳酸锂;非洲、澳洲的矿还在放量。机构也普遍谨慎,高盛判断2027年只是温和过剩,2028年会明显恶化。中信证券测算2027年全球将过剩3.8万吨。
这样一个价位之下,产业链上的玩家正在重新洗牌。
最滋润的是中游做正极材料的工厂。湖南裕能前三季度净利润增长560%,德方纳米增长213%,当升科技第三季度营收翻倍。裕能公告解释称,磷酸盐正极材料销量上涨至111.57万吨,同时碳酸锂等材料价格上涨带动产品销售价格提升,营业收入随之同比增长。当升科技也表示,正极材料销量增长,叠加产品售价随着原材料市场行情上涨,收入同比大幅增长。
电池环节的分化同样明显。
除了宁德时代增收不增利,国轩高科和欣旺达二者利润大跌外,亿纬锂能前三季度净利润增长86%,跑赢了营收增速,其增长动力主要来自储能电池出货的持续放量,加上较强的成本管控,使它成为这轮下行中少数仍在扩张盈利的龙头。
国金证券分析指出,2026年第三季度,国内电池企业出海势头强劲,全球、海外份额均较外资提升,锂电池公司扣非净利率-9%至11%,单位净利亏损约0.07元/Wh,盈利短期承压且保持分化。
同样的锂价,命运为何不同?
差别不在原料,成本控制决定降价的红利能留下多少,客户结构决定有没有议价权,库存管理决定跌价时仓库里是资产还是负债,关键是如何能在行业波动周期做好这三件事。
如今行业利润正在回流制造端,流向那些成本控制好、库存周转快的企业。按照计划,枧下窝的矿石很快将重新装车发运,8万元的成本线将再度接受考验。对这条年产值数万亿元的产业链来说,不单单是比谁能熬过最低的价格,更是要学会穿越周期,与之共处。
作者:易扬
免责声明:该文章系本站转载,旨在为读者提供更多信息资讯。所涉内容不构成投资、消费建议,仅供读者参考。